Costo de ser propietario
Asegurar tu inversión: Florida vs. California vs. Texas vs. Costa Rica
Asegurar una vivienda en Costa Rica contra incendio y terremoto cuesta aproximadamente entre el 0.2 y el 0.3% del valor de la estructura al año, una fracción de lo que hoy pagan los propietarios en Florida, Texas o California.
Para la mayoría de los compradores, el precio de compra y la tasa hipotecaria se llevan toda la atención. Pero en Estados Unidos, el seguro de la propiedad se ha convertido, sin hacer ruido, en uno de los costos de ser propietario que más rápido sube. Las primas en los estados con huracanes, granizo e incendios forestales han subido a doble dígito, varias aseguradoras se han retirado de mercados enteros y muchos propietarios ya pagan más cada mes en seguro que en impuestos sobre la propiedad.
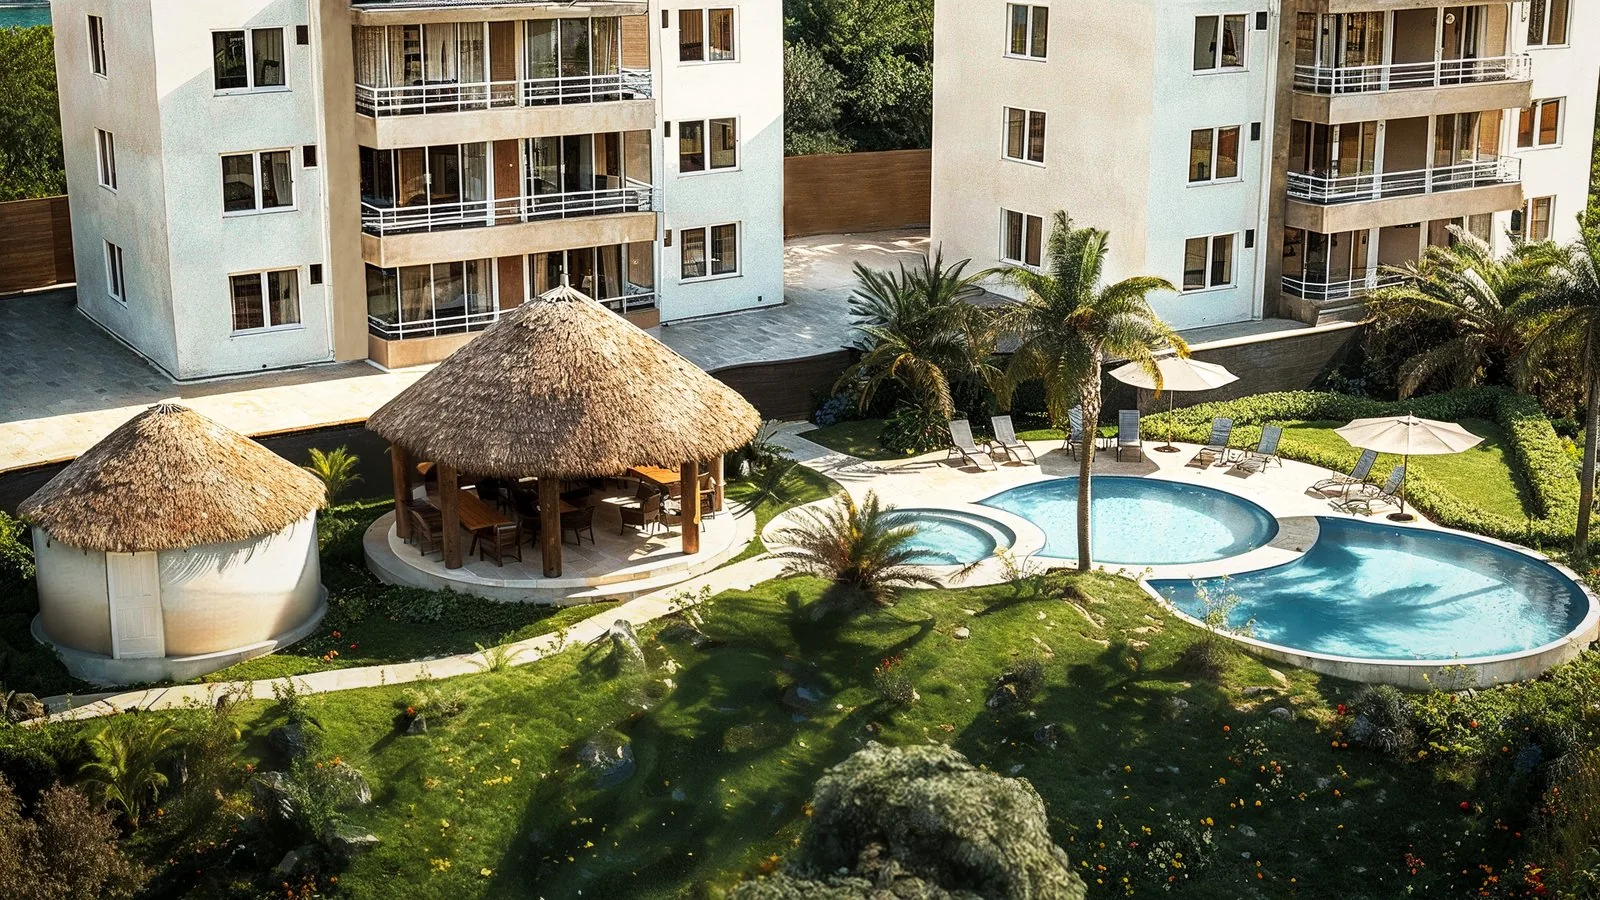
Si estás comparando una casa vacacional en el sur de Estados Unidos con un condominio en Serena, en Playas del Coco, Guanacaste, esa diferencia se refleja directamente en lo que te cuesta ser propietario cada año. Así se comparan los cuatro mercados en 2026.
Florida: cerca del 2.8% del valor de la vivienda, cada año
Florida es el estado más caro de Estados Unidos para asegurar una vivienda: $8,471 al año en promedio en 2026 por $300,000 de cobertura de la vivienda, según Insurance.com. Es aproximadamente el triple del promedio nacional de $2,872, y más que los $7,928 de 2025.
La prima es solo una parte del costo. Las pólizas en Florida tienen un deducible aparte para huracanes, normalmente del 2% del límite de la vivienda, así que el dueño de una casa de $300,000 asume los primeros $6,000 de cualquier reclamo por tormenta. Las inundaciones quedan totalmente excluidas y requieren su propia póliza. Años de salida de aseguradoras han dejado a muchos propietarios con pocas opciones al renovar.
California: una póliza estándar más una póliza aparte para terremoto
Una póliza de vivienda estándar en California cuesta entre $1,400 y $2,400 al año por $300,000 de cobertura en zonas fuera del riesgo de incendios forestales (Latent Insurance); en los códigos postales con riesgo de incendio a menudo se pagan $5,000 o más. Además, las primas promedio en el estado subieron un 84% entre finales de 2020 y marzo de 2026, y los deducibles promedio pasaron de $1,813 a $2,553, según una investigación de Stanford. Siete de las 12 mayores aseguradoras del estado han reducido o detenido la venta de nuevas pólizas, lo que empuja a más propietarios hacia el FAIR Plan estatal, una póliza de último recurso que cubre poco más que el incendio.
El gran detalle para una comparación justa: las pólizas estándar en Estados Unidos excluyen los terremotos. En California hay que comprar una cobertura de terremoto aparte, que promedia unos $3.54 por cada $1,000 de cobertura al año, alrededor de $1,060 para una vivienda de $300,000, con deducibles del 5% al 25% del límite de la vivienda (Bob Vila / datos de la CEA). En conjunto, un propietario en California asegurado contra incendio y terremoto suele pagar alrededor del 1.1% del valor de la vivienda cada año.
Texas: cerca del 1.5%, y un 79% más que en 2020
Los propietarios en Texas pagan hoy en promedio $4,582 al año por $300,000 de cobertura, el séptimo monto más alto del país (Insurance.com). El Departamento de Seguros de Texas informó a los legisladores estatales en octubre de 2026 que la prima promedio pasó de menos de $2,000 en 2020 a más de $3,500, un aumento del 79% impulsado por el granizo, el viento y los costos de reconstrucción (FOX 4).
Los deducibles por viento y granizo suelen ser un porcentaje del límite de la vivienda, y los propietarios en la costa a menudo necesitan una cobertura aparte contra vendavales a través del fondo estatal de tormentas. Las inundaciones, de nuevo, se compran por separado.
Costa Rica: cerca del 0.2–0.3%, con terremoto incluido
En Costa Rica, una sola póliza de hogar cubre incendio y terremoto, además de eventos naturales como inundación, deslizamiento, viento y rayo. El INS, la aseguradora estatal, publica sus propios ejemplos de precios, y quedan en o por debajo del 0.3% del valor de la estructura al año, con el impuesto de ventas (IVA, 13%) incluido:
- Ejemplo del INS de 2024: una vivienda con un valor de construcción de ₡50 millones paga ₡90,000 al año más IVA, cerca del 0.20% con todo incluido. El INS señala que estas pólizas cubren incendio, robo, inundación, terremoto, deslizamiento y rayo (Delfino.cr).
- Ejemplo del INS de 2026: asegurar una vivienda de ₡65 millones contra daño directo y fenómenos naturales cuesta unos ₡369 al día más IVA, aproximadamente el 0.23% al año con todo incluido (Diario Extra, octubre de 2026).
Usar el 0.3% como cifra conservadora para planificar deja margen para ubicaciones frente al mar, acabados de mayor nivel y la cobertura de contenidos. Para una estructura de $300,000, son unos $900 al año, o $75 al mes. Aseguradoras privadas como MAPFRE también emiten pólizas de hogar, así que los propietarios pueden comparar cotizaciones.
Tampoco hay un deducible aparte por huracán que presupuestar. Guanacaste está muy al sur del principal cinturón de huracanes del Atlántico, y el código de construcción de Costa Rica tiene requisitos sísmicos estrictos para obras nuevas como Serena.
Lado a lado: asegurar una vivienda de $300,000
Un propietario en Florida paga cada año entre nueve y doce veces más que uno en Costa Rica por asegurar la misma estructura de $300,000.
Desliza la tabla hacia los lados para ver todas las columnas →
| Mercado | Prima anual (USD) | % del valor de la estructura | ¿Cubre terremoto? | Deducible por catástrofe | Costo a 10 años con las tarifas actuales (USD) |
|---|---|---|---|---|---|
| Florida | $8,471 | ~2.8% | No (no es estándar) | 2% por huracán ($6,000) | ~$84,700 |
| Texas | $4,582 | ~1.5% | No (no es estándar) | % de la vivienda por viento/granizo | ~$45,800 |
| California | ~$3,260 ($2,200 vivienda + ~$1,060 terremoto) | ~1.1% | Póliza aparte | 5–25% por terremoto | ~$32,600 |
| Costa Rica | $690–$900 | 0.23–0.30% | Sí, incluido | Sin deducible por huracán | $6,900–$9,000 |
Las cifras de Estados Unidos son promedios de 2026 para $300,000 de cobertura de la vivienda; la cifra de la vivienda en California usa el punto medio del rango fuera de zonas de incendio. Las pólizas en Estados Unidos también incluyen responsabilidad civil y contenidos, mientras que los ejemplos de Costa Rica cotizan la estructura; en el ejemplo del INS de 2026, agregar ₡8 millones en contenidos sube el costo diario solo de ₡369 a ₡415. La columna de 10 años supone primas constantes, lo que favorece a los mercados de Estados Unidos dados los aumentos recientes del 79–84%.
Qué podría significar para los propietarios de Serena en Playas del Coco
- Menores costos de tenencia. Un seguro más bajo puede significar menores costos anuales de ser propietario: para una estructura de $300,000, la diferencia de prima frente a Florida es de unos $7,500 al año según estos promedios, y de unos $3,700 al año frente a Texas.
- Si decides alquilar. Para los propietarios que decidan alquilar su condominio cuando no estén, una factura de seguro más baja podría mejorar el ingreso neto del alquiler. Los resultados reales dependen de la ocupación, las tarifas, la administración y otros costos, y no están garantizados.
- Más protección por menos. La cobertura de terremoto viene incluida en lugar de ser un costoso adicional, y no hay un deducible del 2% por huracán esperando detrás de cada temporada de tormentas.
- Un mercado estable. La aseguradora estatal de Costa Rica y las aseguradoras privadas siguen emitiendo pólizas de hogar, a diferencia de las salidas de aseguradoras que han empujado a propietarios en Estados Unidos hacia planes de último recurso.
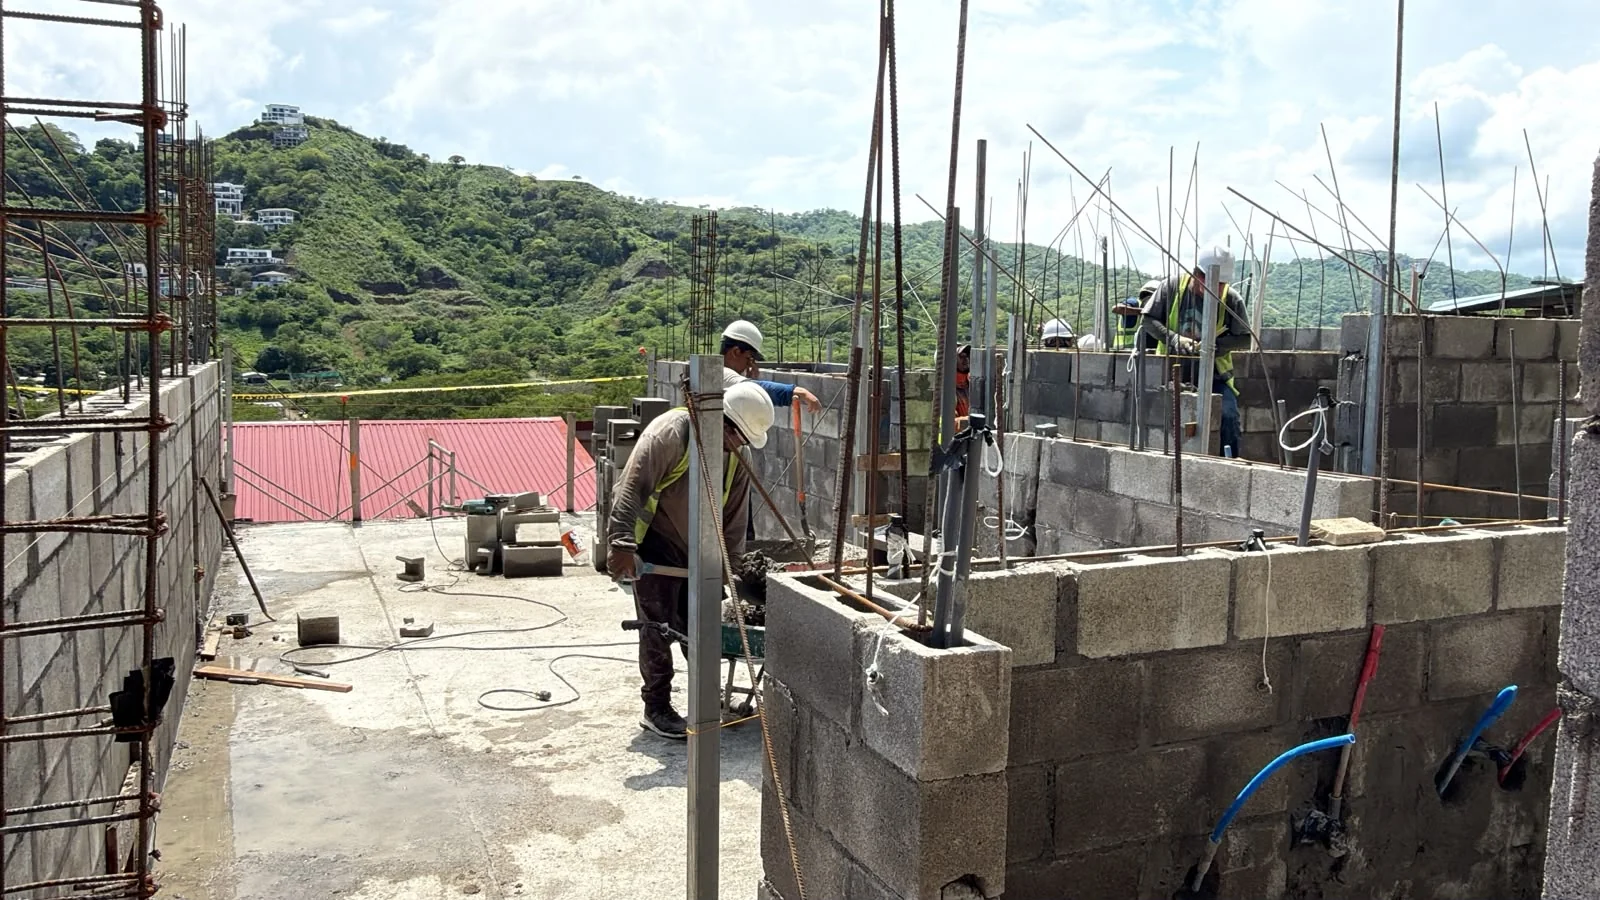
- Construcción nueva. Serena se está construyendo hoy con el código sísmico vigente de Costa Rica, el tipo de construcción moderna que las aseguradoras suelen preferir.
El precio de compra, la ubicación y cómo piensas usar tu vivienda siempre van a guiar la decisión. Pero al comparar un condominio de playa en Guanacaste con uno en Florida o Texas, el seguro es una de las diferencias más claras en lo que cuesta ser propietario.
Mira los números de tu residencia en Serena
Contacta a nuestro equipo de ventas para recibir la lista de precios vigente y una estimación de seguro de un agente autorizado en Costa Rica.
Contactar al equipo de ventasFuentes
- Insurance.com vía Action News Jax: los estados donde el seguro de vivienda se vuelve inasequible en 2026 (sept. 2026, en inglés)
- Stanford: la crisis del seguro de vivienda en California se extiende más allá de las zonas de incendio (junio 2026, en inglés)
- Latent Insurance: cuánto cuesta el seguro de vivienda en California en 2026 (en inglés)
- Bob Vila: cuánto cuesta el seguro de terremoto en California (datos de la CEA). El mismo promedio de $3.54 por cada $1,000 lo reporta ValuePenguin; las opciones de deducible del 5% al 25% las detalla el Departamento de Seguros de California (en inglés).
- FOX 4: se disparan los costos del seguro de vivienda en Texas mientras los legisladores debaten soluciones (oct. 2026, en inglés)
- Delfino.cr: indemnizaciones por incendios en viviendas aseguradas y ejemplo de prima del INS (dic. 2024)
- Diario Extra: reclamos de viviendas al INS y ejemplo de prima (oct. 2026)
Las cifras son promedios con fines ilustrativos, convertidas a aproximadamente ₡500 por dólar. Las primas reales dependen de la ubicación, la construcción, la cobertura y los deducibles. Este artículo no es asesoría de seguros; solicita una cotización a un agente autorizado.